
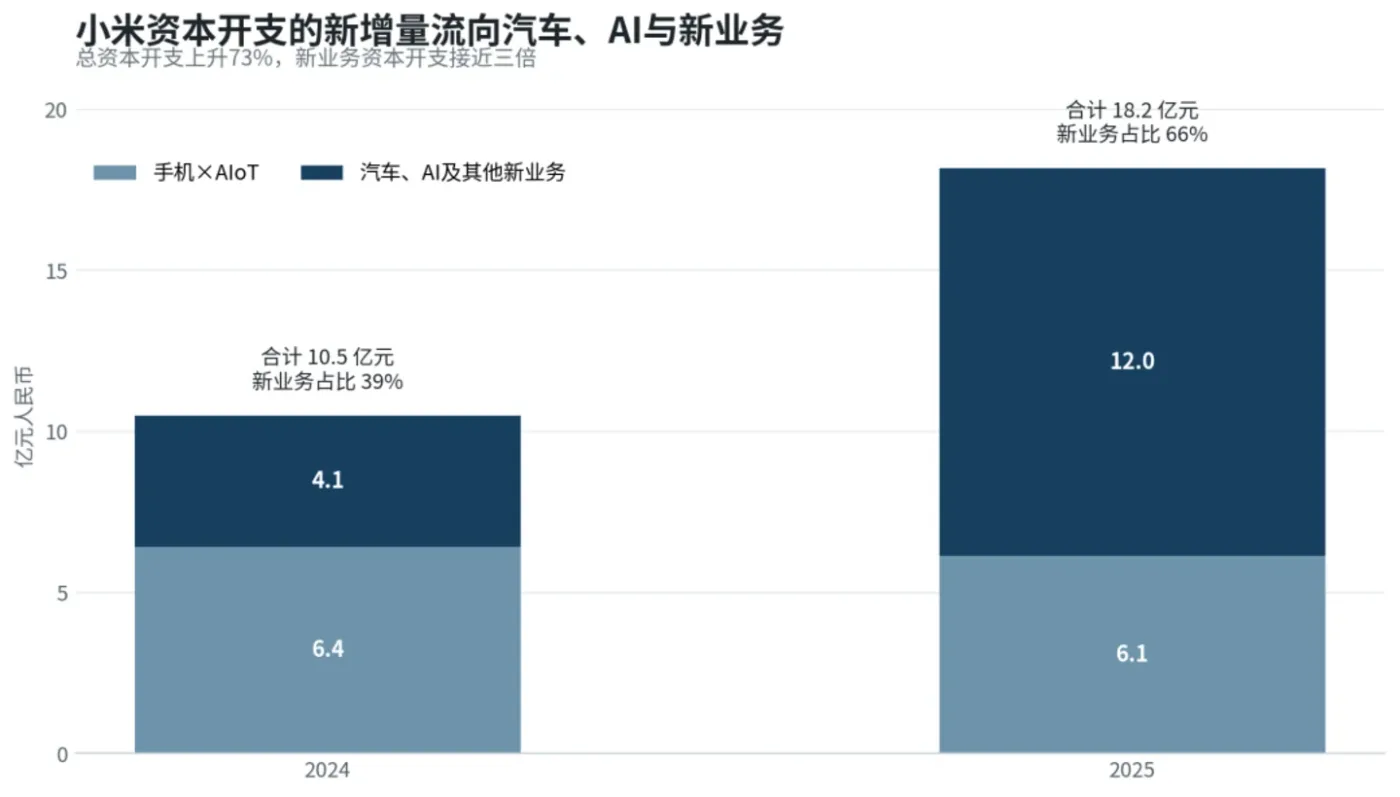
2026 年 8 月,阿里巴巴配售 7.10 亿股新股,每股 112.70 港元,融资约 800 亿港元,资金用途写得很集中:净筹资额 100% 投入全栈 AI 能力,包括扩建和升级 AI 基础设施。而此前一年半,小米已在香港配售融资约 425 亿港元,投入汽车、AI、芯片与智能制造。两笔融资合计超过 1200 亿港元。
值得注意的是,两家公司在融资前都不缺现金。小米 2024 年末现金资源超过 1700 亿元人民币,阿里截至 2026 年 6 月底持有现金及其他流动投资约 4745 亿元。它们没有等到资金吃紧才融资,而是在现金仍然充裕时,为下一段增长周期补充长期资本——钱的方向,一个沿着现实终端铺开,另一个向云端计算能力加码。
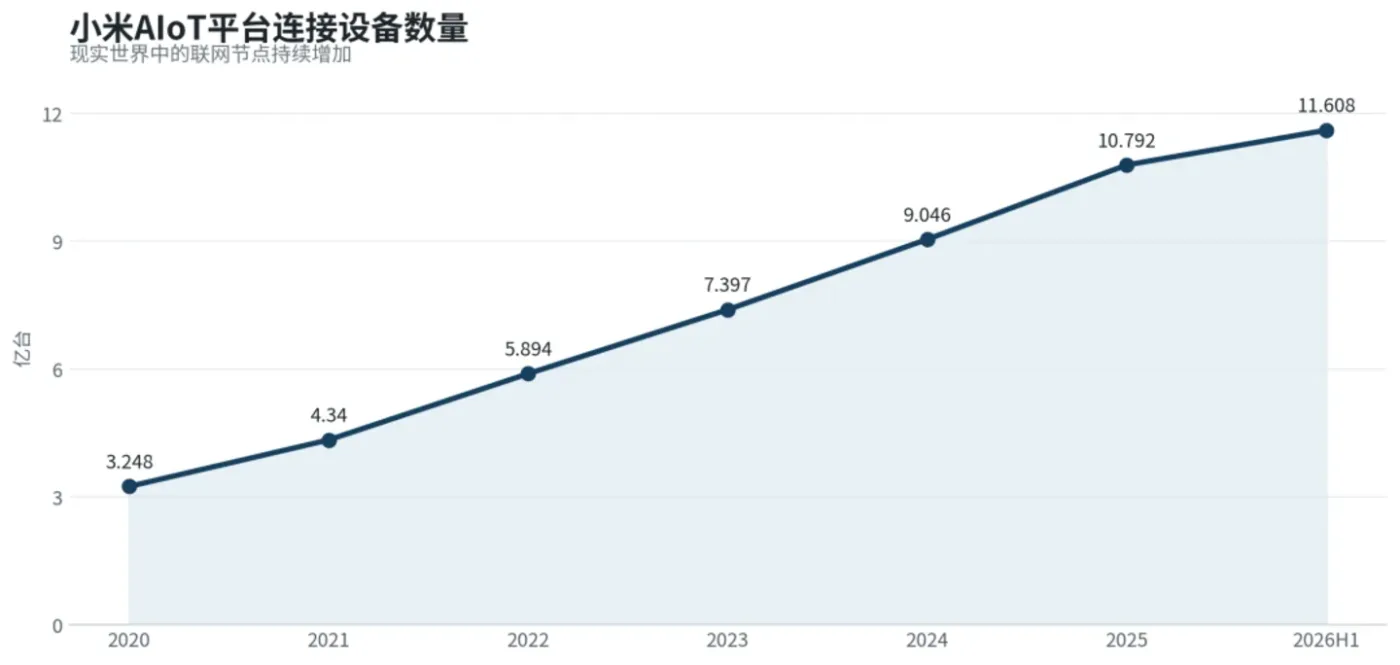
这背后是一个更深刻的变化:数字世界里的智能,正在进入现实世界。互联网曾把大量现实活动搬进数字世界,靠软件、用户与流量低成本扩张;如今方向开始反过来,汽车、家电、机器人、摄像头都需要感知、计算、通信与执行能力,每一个节点的能力密度都在上升。计算正沿着终端进入房间、道路和工厂。
阿里的报表记录了这一切换。其集团资本开支率从 FY2024 的 3.4% 升至 FY2026 的 12.3%,自由现金流由正转负,最新季度资本开支同比增长 75%。每一次对话、图片生成或 Agent 执行,都要在请求发生时调度模型与算力,需求增长与现金流压力同时出现,说明 AI 基础设施已经从战略口号变成真金白银的投入。
当算力成为重资产,企业必须重新思考算力获取方式:是自建数据中心,还是依托公共算力平台弹性获取。星战科技一直强调 GPU 算力平台的价值——让企业在算力成本高企、供需紧张的周期里,用按需调度替代一次性重投入,把资本开支压力转化为更可控的运营成本。
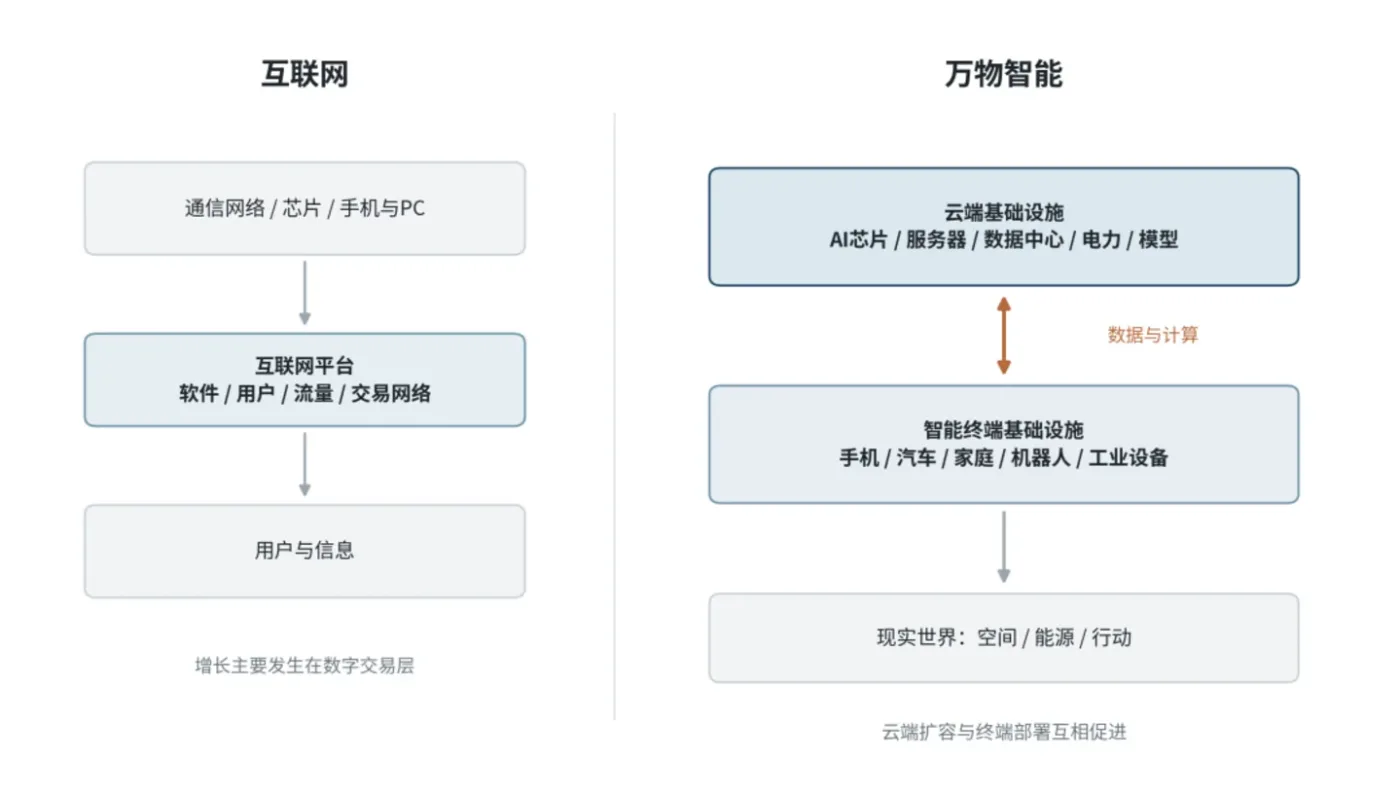
这种"重资产"周期也将重塑产业链。从上游的芯片、存储、先进制程与先进封装,到中游的数据中心、网络与电力,再到下游的终端与模型应用,全链条都因 AI 资本开支扩张而受益。与此同时,算力供给格局也从单一来源,走向国产替代、异构组合与多云协同并存。
阿里与小米的融资,只是这一轮 AI 重资产周期的一个注脚。当增长开始依赖实体设备与算力供给,理解算力调度、成本结构与供给弹性,将成为企业与投资机构都必须补上的必修课。