有消息称,Anthropic已选定纳斯达克作为上市地点,最早今年10月敲钟,融资规模据称将对标甚至超过SpaceX。而此前市场传闻,其估值目标达到2万亿美元级别。若成行,这将是AI行业又一场资本盛宴。但时间点颇为微妙:公司CEO此前刚发表长文呼吁行业放慢前沿模型能力的提升速度,转头就被曝出加紧推进IPO。
把两条信息放在一起看,矛盾背后其实指向同一个现实:算力非常烧钱。据公开信息,Anthropic至今仍需应对十年超过1000亿美元的云服务承诺、与谷歌和博通扩展TPU的合作,以及对外部算力集群的依赖。任何一项都是长期的现金流消耗,上市因此成为补充弹药的重要路径。
收入端的增长同样惊人。多家媒体援引信源称,其年化收入运行率在一年多内从约10亿美元级别快速抬升到数百亿美元级别。这种斜率既说明企业为AI付费的意愿真实存在,也意味着Token消耗与推理成本会同步放大。收入增长越快,对算力供给和成本控制的要求越高,商业模型的可持续性就越依赖算力效率。
这也解释了“减速论”的另一面。当模型能力由人来决定时,节奏可以人为控制;但当递归自我改进、自动评测和智能体协作开始参与其中,能力提升的速度会越来越受系统自身驱动。此时强调安全与对齐,与继续扩大算力投入并不矛盾——两者都需要时间与资源,也都指向同一件事:把不可控的加速变成可管理的工程。
这与星战科技在GPU算力平台与算力调度上关注的方向相通:无论是大模型公司还是企业用户,真正的挑战都不是单纯拥有算力,而是让算力可调度、可计量、可按优先级编排。把分散的GPU与异构资源组织成统一资源池,让训练、推理与业务任务按成本与时效分配,才能让扩张与成本保持平衡。
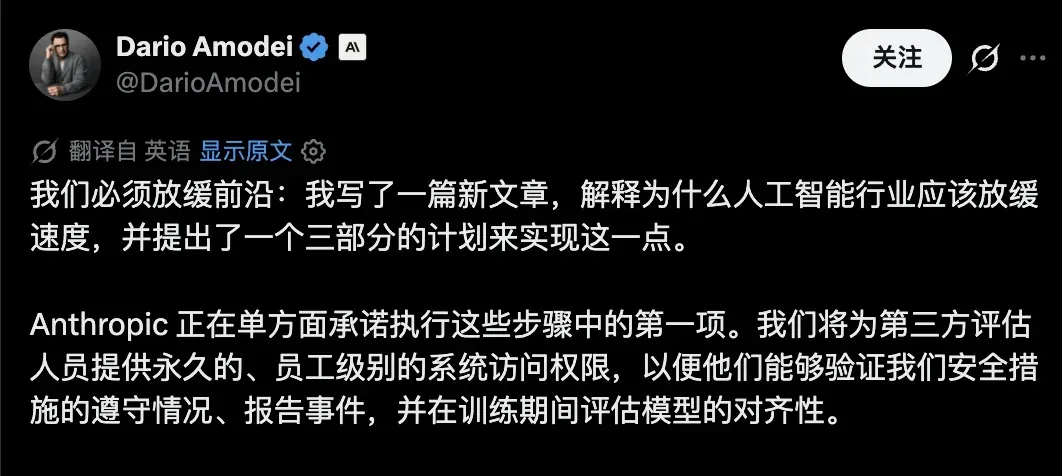
对行业而言,头部公司在“踩刹车”与“抢算力”之间的摇摆,恰好说明AI竞争已进入拼基础设施的阶段。模型、数据、人才之外,谁能更高效地获得并使用算力,谁就更可能在长期竞争中保持节奏。资本市场的热情,最终也要靠算力效率与商业回报来兑现。
一边呼吁审慎,一边加速融资,看似矛盾,实则是算力时代的常态。当算力成为估值与节奏的底层变量,真正的分水岭不在于谁喊得响,而在于谁能把资源用得稳、算得清。