
国产GPU四家主要公司终于在资本市场会师。2026年9月11日,燧原科技登陆上交所科创板,首日大涨179.22%,市值1708亿元。至此,摩尔线程、沐曦股份、燧原科技在科创板,壁仞科技在港交所,四家以当日收盘价计算合计市值6132亿元人民币。
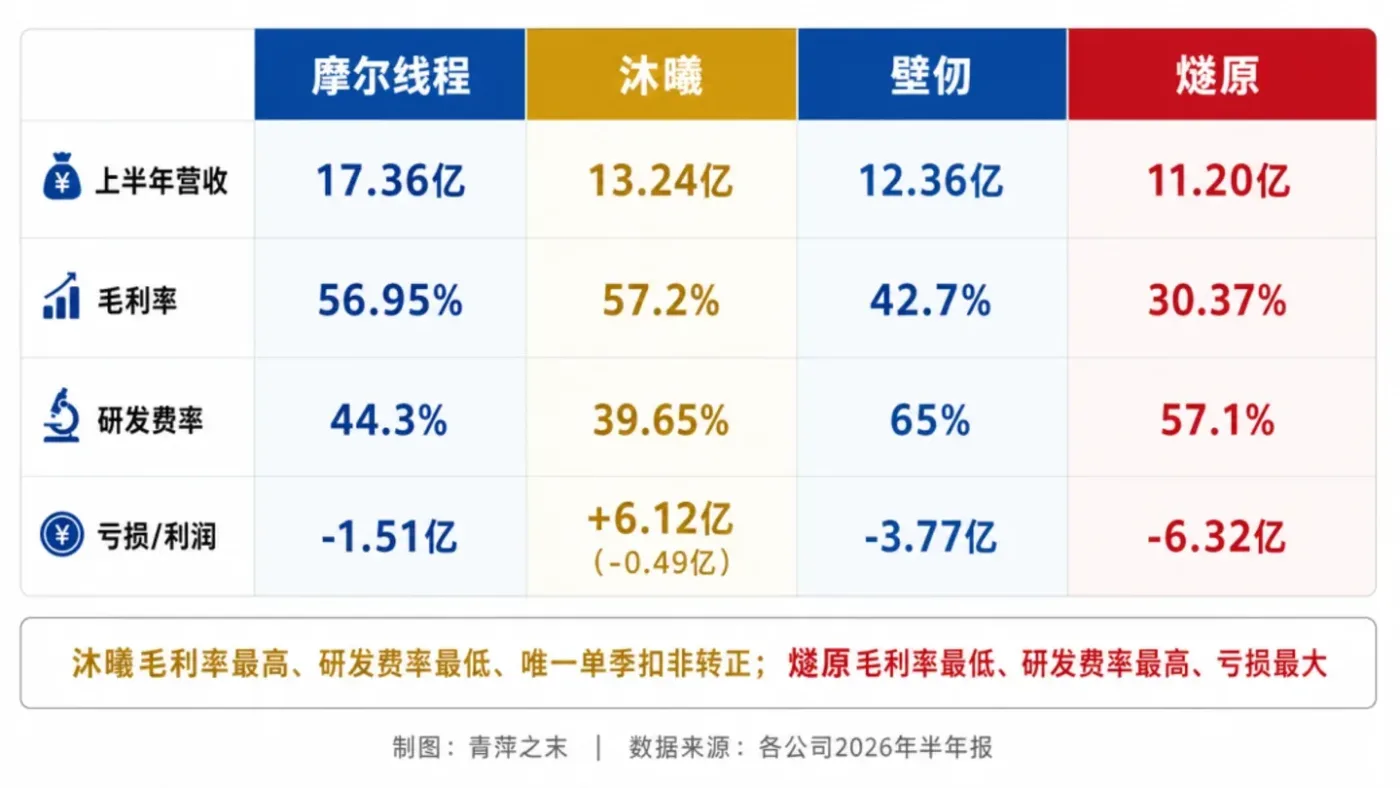
这是国产算力产业的里程碑,但更值得追问的是数字背后的问题。最先上市的摩尔线程,股价已从最高点回撤超过60%;四家公司上半年营收全部高速增长,但按扣非口径全部尚未盈利。当「有没有国产GPU」被验证之后,市场的问题变成了「谁能真正跑出来」。
四家公司走的是四条不同的路。燧原深度绑定腾讯,既是第一大股东也是第一大客户,2025年腾讯占比升至83.79%,毛利率则从40.78%降至31.78%;沐曦客户相对分散,前五大客户集中度约61%,上半年毛利率57.2%;摩尔线程营收规模最大,但大量承接低毛利系统集成业务,二季度毛利率被压低;壁仞坚持云端大算力训练芯片,营收同比增速近20倍,起点低是重要原因。
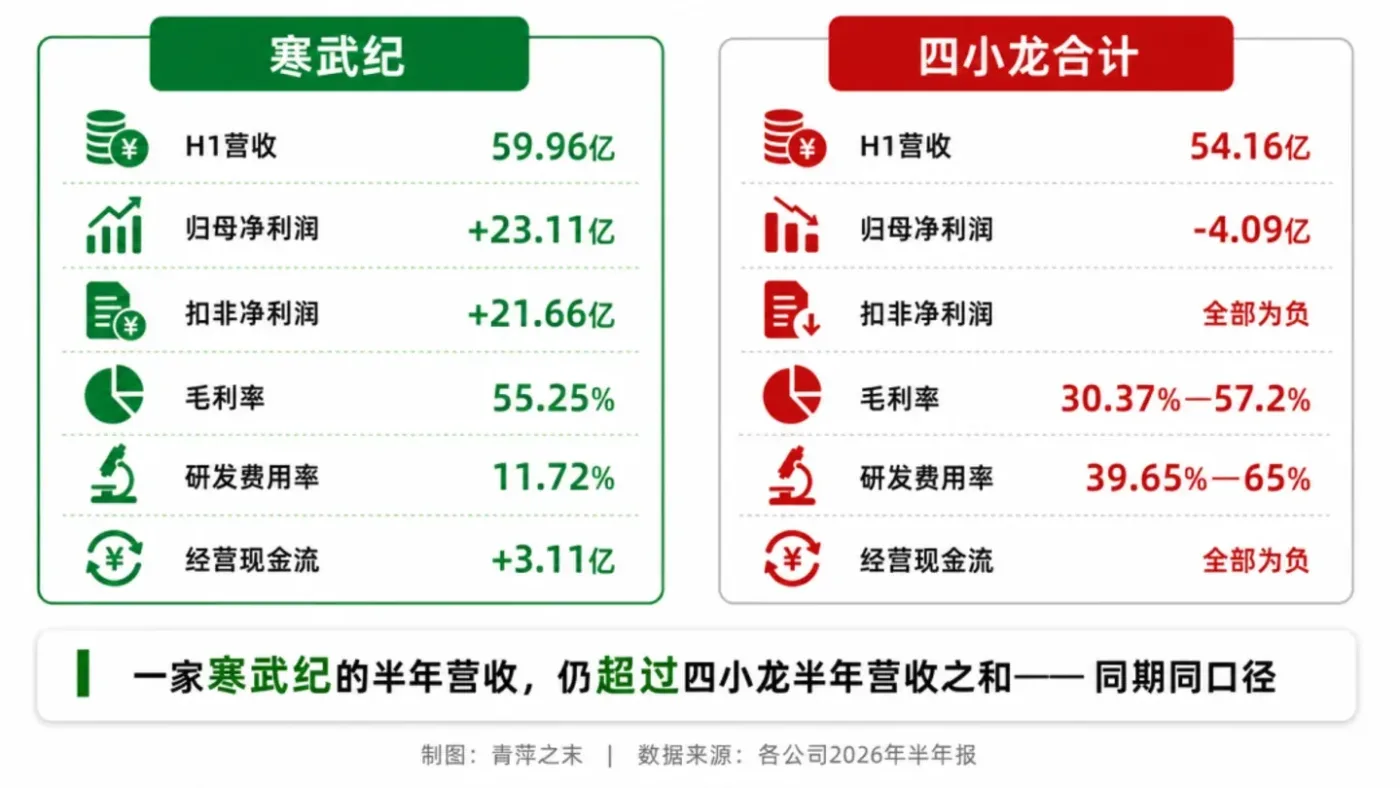
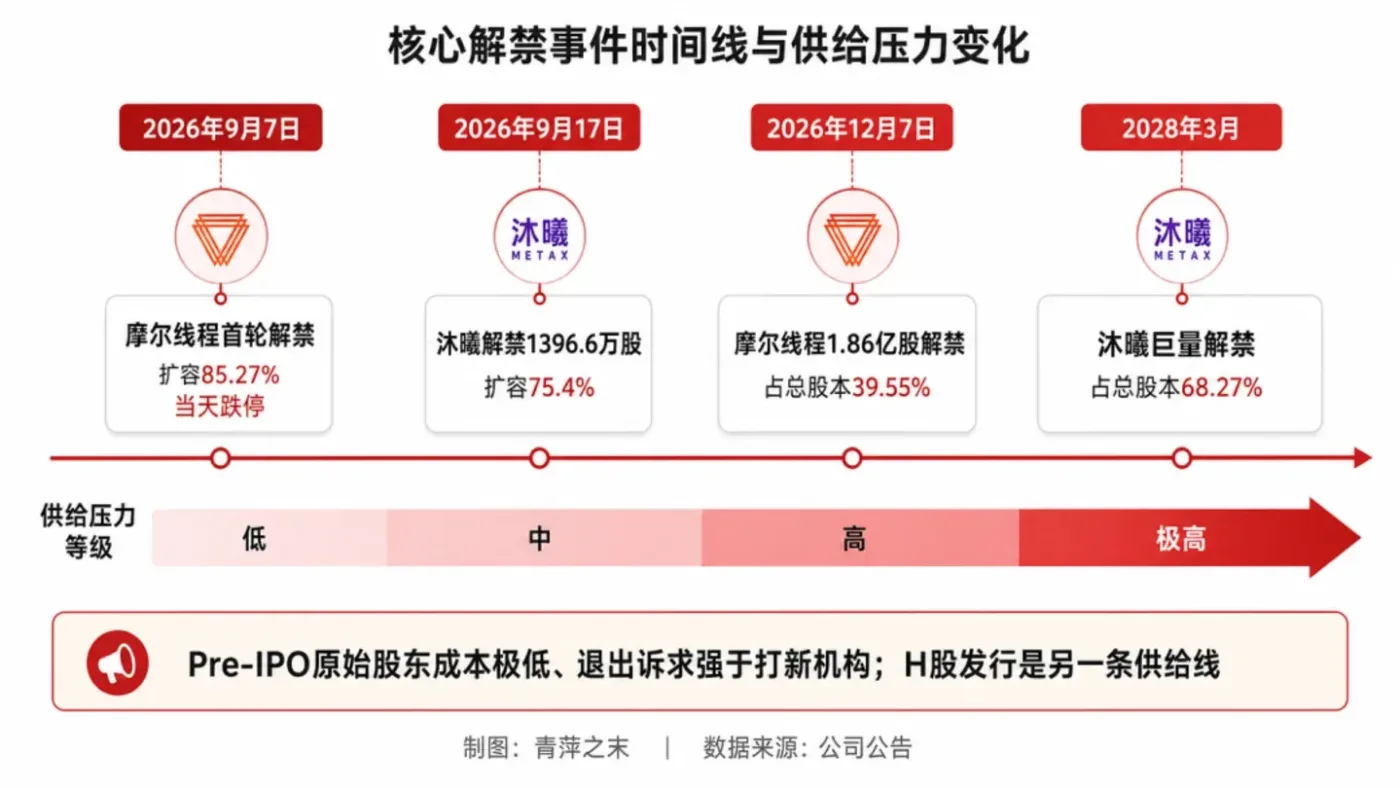
分化的背后是规模差。作为参照,寒武纪2026年上半年营收59.96亿元、净利润23.11亿元,一家公司的半年营收仍超过四小龙之和。至少毛利率最高的沐曦已经证明,它缺的不是单位经济性,而是规模——研发摊薄不足,让高毛利也难转化为利润。9月的解禁与后续更大规模的限售股流通,则让股价承压。
这正是星战科技在GPU算力平台与算力调度上持续关注的方向:芯片只是算力的一环,真正被企业需要的是能被统一纳管、弹性调度、稳定交付的资源池。把不同厂商、不同架构的加速卡与服务器组织起来,按任务成本与时效分配,才能让国产算力的进步转化为可用的服务能力。
技术路线与供应链仍是不确定项。摩尔线程、沐曦、壁仞在不同程度兼容CUDA生态,短期更容易落地,但兼容不等于完全独立;燧原走完全不兼容CUDA的DSA路线,迁移成本更高,需要联合验证场景来弥补。HBM供给紧张与代工报价波动,又会直接侵蚀毛利率。
上市只是拿到牌桌的入场券。把收入、毛利、现金流与利润串成可持续的链条,才是决定座次的比赛。