
内蒙古乌兰察布正在成为观察中国AI算力版图迁移的切口。华为、苹果、阿里、字节、快手、DeepSeek先后在此落子。截至2026年6月底,乌兰察布已签约89个数据中心项目、协议总投资超5000亿元,已投运及规划容量约12.5吉瓦,较2025年在运规模潜在扩张超10倍。
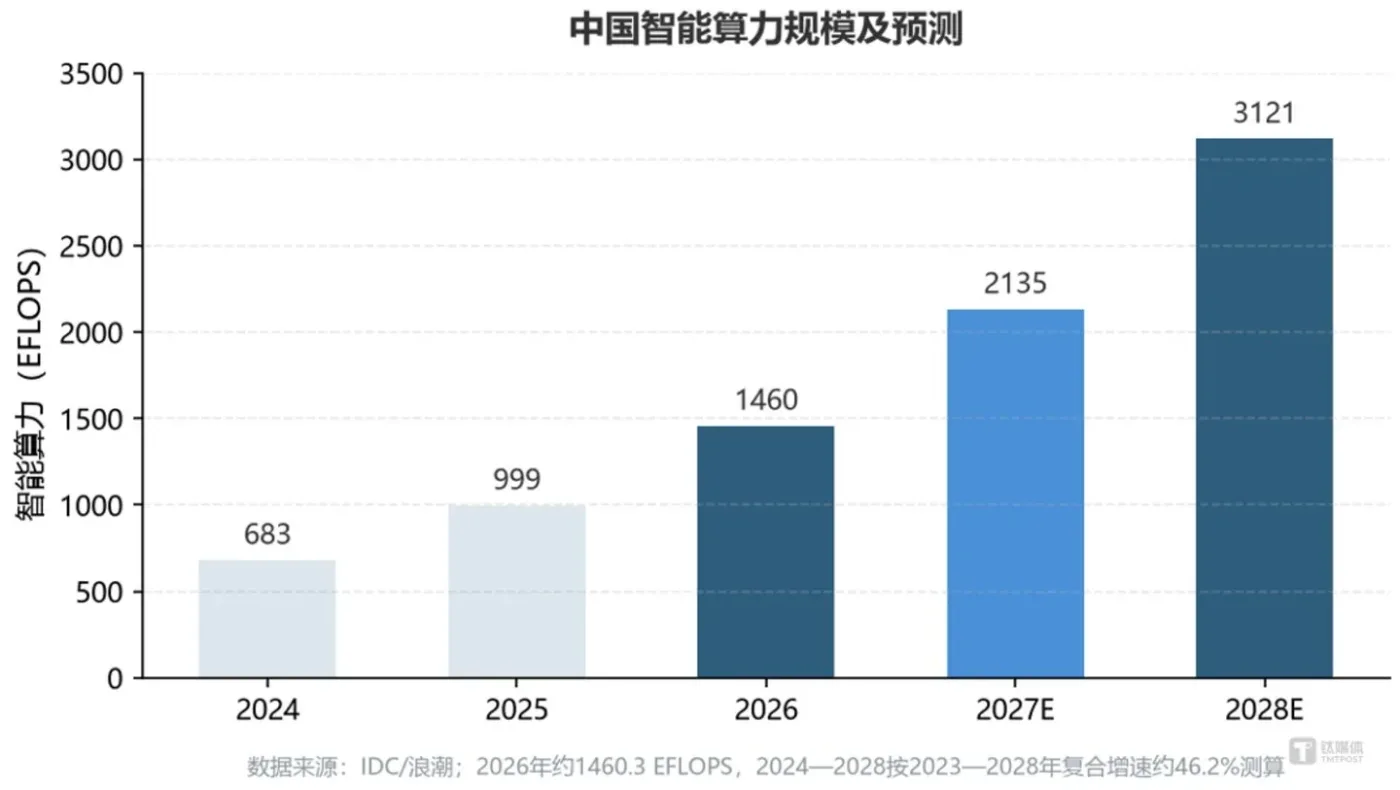
这不是孤例。「东数西算」八大国家算力枢纽中五个位于西部。据信通院数据,截至2025年底,八大枢纽已建成智能算力占全国总量的87.3%。工信部数据显示,截至2026年6月底,全国智能算力规模达2185 EFLOPS、同比增长177%。当算力与电力结伴西迁,一个反常识的判断成为共识:中国AI竞赛的胜负手,或许不在芯片,而在电力。
选址逻辑的变化有硬约束支撑。现代AI机柜功耗达100至140千瓦,传统服务器机柜仅约10千瓦。中西部电价约为东部的三分之一到二分之一,冷空气与土地充裕,电费在部分项目中占运营成本高达70%到80%。国家能源局预计,「十五五」期间算力用电年均新增1000亿千瓦时以上,2030年达8000亿千瓦时。
更深层的变化是负载被拆分,而非整体搬迁。训练、批量推理与科学计算对延迟不敏感,可以远赴西部;支付、网约车、实时推荐等毫秒级业务留守东部。这种按延迟与成本拆分计算栈的做法,比一轮补贴更接近长期机制,也让PUE、绿电占比与全国一体化算力监测调度成为硬约束。
这正是星战科技在GPU算力平台与算力调度上关注的方向:当算力分布在不同地域、不同电价与不同网络条件下,平台的价值在于把分散、异构的资源组织成统一资源池,让训练、推理与业务任务按成本与时效被分配到合适的位置,而不是让企业自己去拼凑。
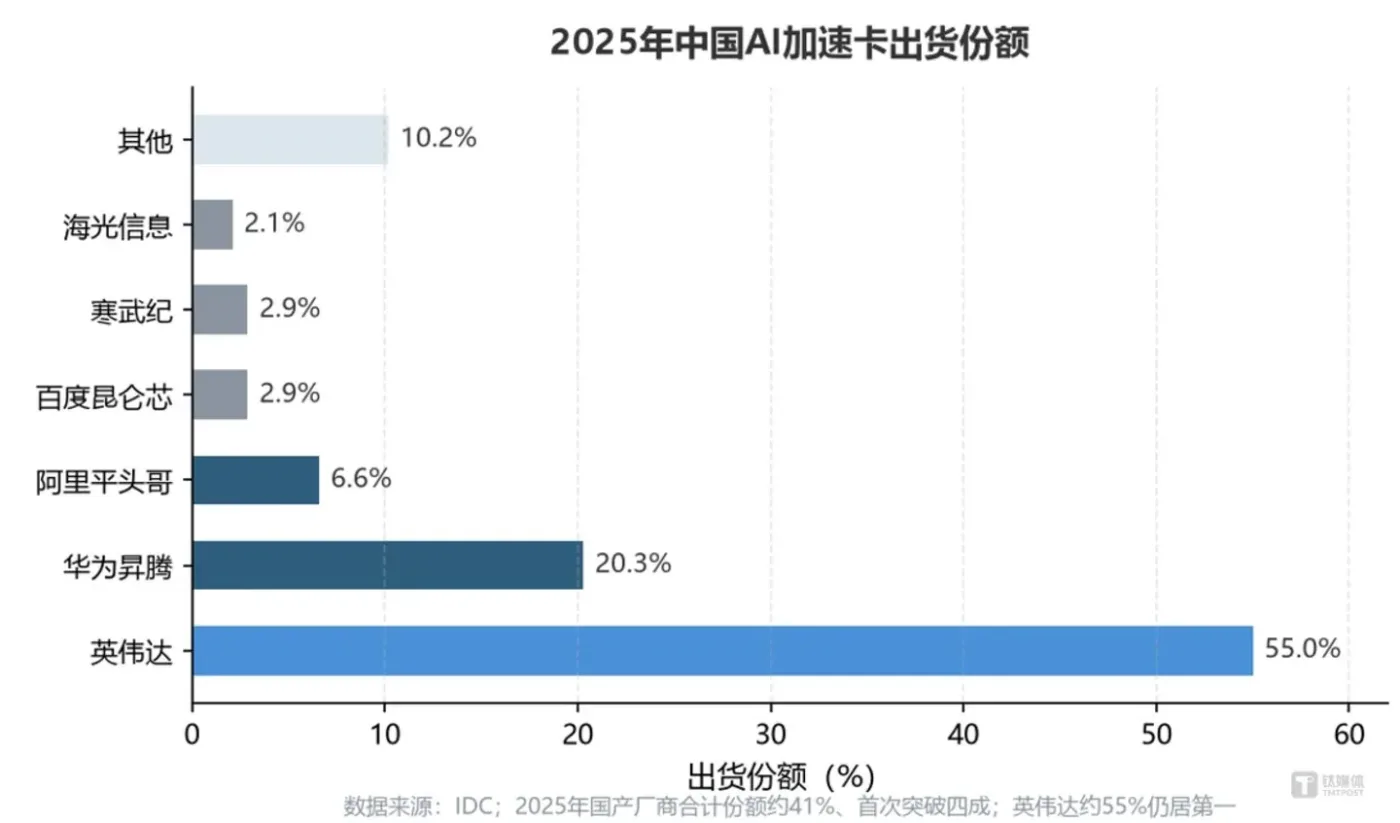
迁移也在重塑产业链。液冷成为刚需,2026年被称为「液冷放量元年」;国产芯片在出口管制倒逼下份额提升,2025年中国AI加速卡国产份额首次突破四成;厂商正从「单卡追赶」转向超节点竞争,高密度紧耦合进一步放大对液冷与供电的需求。
不过,规划体量与投产节奏之间仍有距离。产能利用率能否守住目标、枢纽级PUE能否持续达标,是判断这轮建设是机制变革还是建设过热的关键数据。