2026年上半年,全球初创企业融资约5100亿美元,刷新历史纪录。但钱并没有雨露均沾:仅OpenAI、Anthropic两家就吸走约四成,人工智能公司整体拿走七成以上。总量在膨胀,分布却在收紧,钱没有消失,只是涌向了极少数名字。
根据Crunchbase数据,第一季度约3050亿美元创单季历史之最,第二季度回落至约2050亿美元,仍为历史第二高;AI占比从第一季度的约80%微降至第二季度的七成以上。集中度在峰值季度尤为突出,一季度四笔大额交易合计1880亿美元,占当季全球风投总额的六成以上。
集中同样发生在地区与阶段。第一季度,美国公司筹得2500亿美元,占当季全球的83%,高于一年前的71%;资金在阶段上呈哑铃状,后期融资与早期融资的差距被迅速拉开,普通创始人在巨头漏下的资本里竞争。用一句话概括:赢家不再只是赢,而是在吃掉这个赛道的大部分。
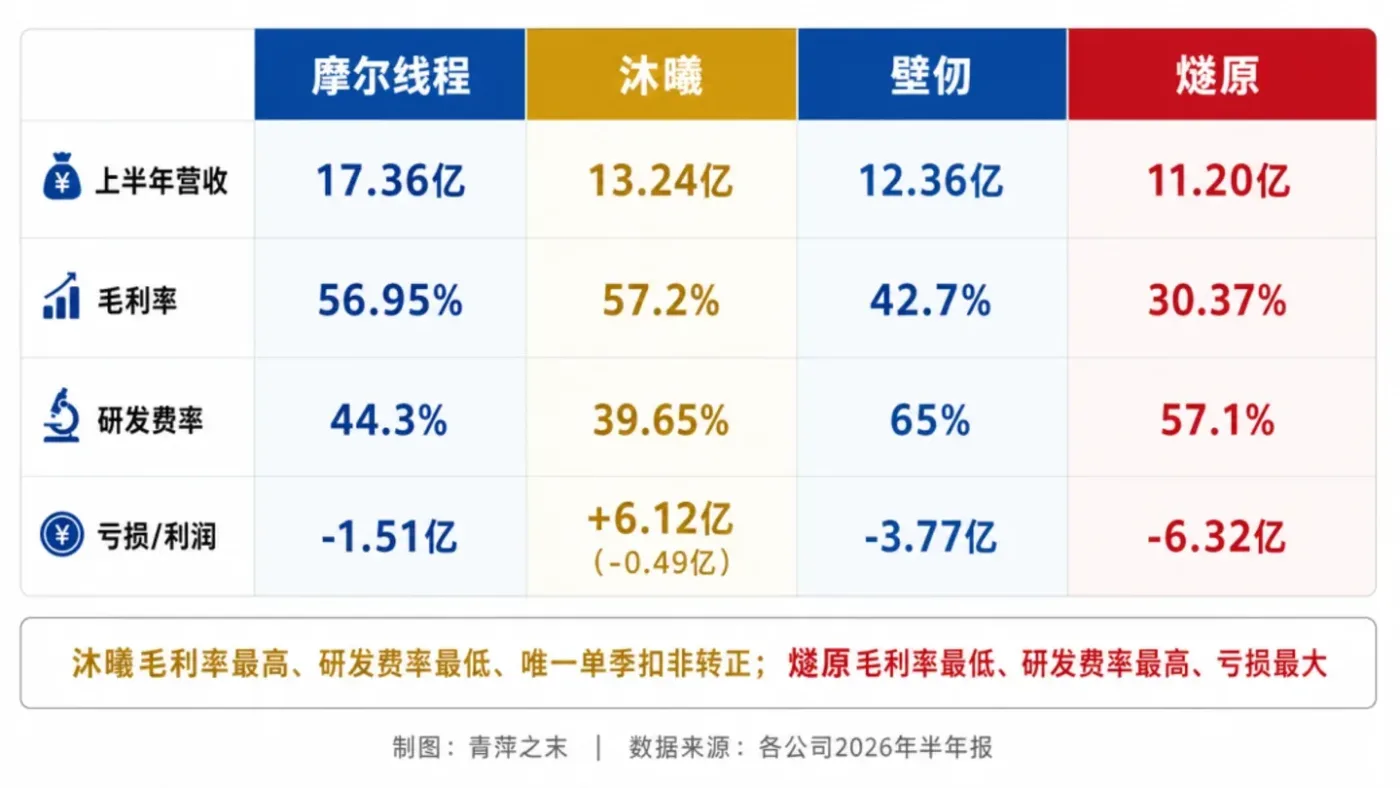
传统风投基金围绕三个假设运转:有足够多的可投标的;靠30到50笔投资的分散组合,捕捉少数高回报;在十年存续期内完成退出。AI正在冲击这三条。当八成资金涌向一个赛道、其中六成集中在几笔交易时,综合型基金很难参与赢家的融资——稀缺的已经不是资本,而是入场资格。
资本的集中,并不等于AI能力只属于少数公司。真正的落地要发生在更多企业的业务流程里,而算力与工程能力需要被更广泛地获取和使用。星战GPU算力平台与企业AI落地方向关注的,正是如何把算力变成普通企业也能稳定调用的基础能力。
与此同时,AI基础模型公司的估值也在被重新定价。Carta数据显示,A轮AI公司的中位估值约3亿美元,远高于同等阶段非AI公司约5500万美元的水平。资金与估值向头部倾斜,反映了市场对确定性的追逐,也意味着中小团队必须更精打细算地使用算力与模型。
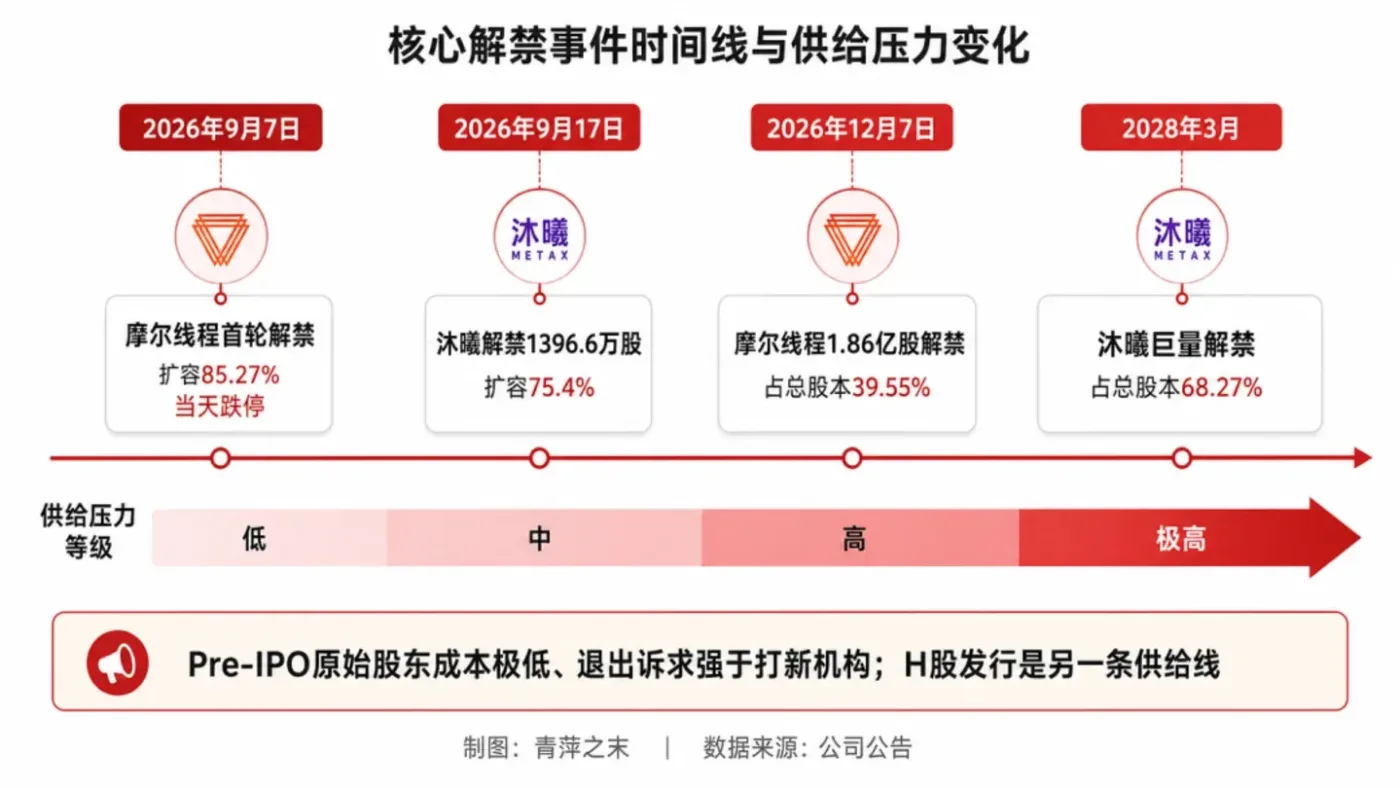
当资本越来越集中,如何让技术与算力以更低门槛扩散到产业里,就成了另一个更重要的问题。行业的分化,最终会体现在谁能把有限的资源用得更有效率。